年入308亿,“火腿肠大王”要被卖了
对于许多人而言,童年的味道里,总少不了一根火腿肠。
上世纪90年代,学校门口的小卖部、热闹的百货商店、熙熙攘攘的火车站候车大厅,火腿肠几乎无处不在。那时候,春都的广告风靡全国,来自河南漯河的双汇声名鹊起,山东金锣也一路杀进中原腹地,成为餐桌上的常客。
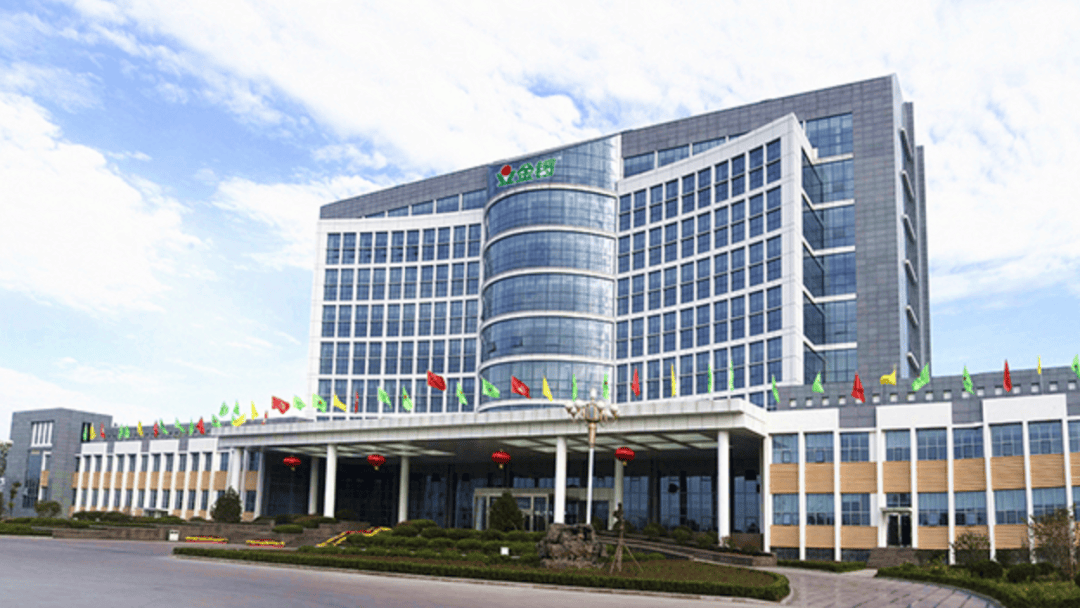
那是一个属于火腿肠的黄金时代。几块钱的生意,养出了数百亿元规模的食品产业,也造就了一批声名显赫的品牌。
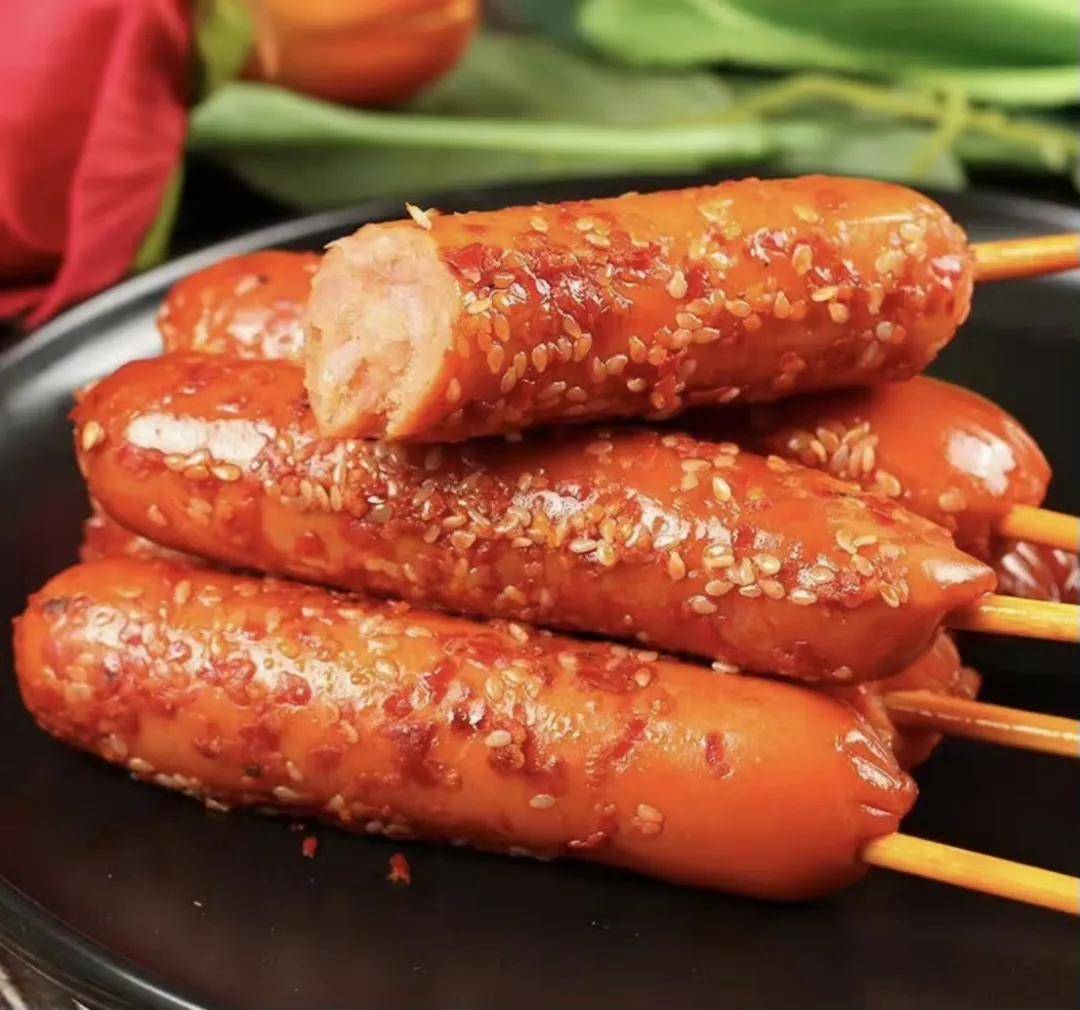
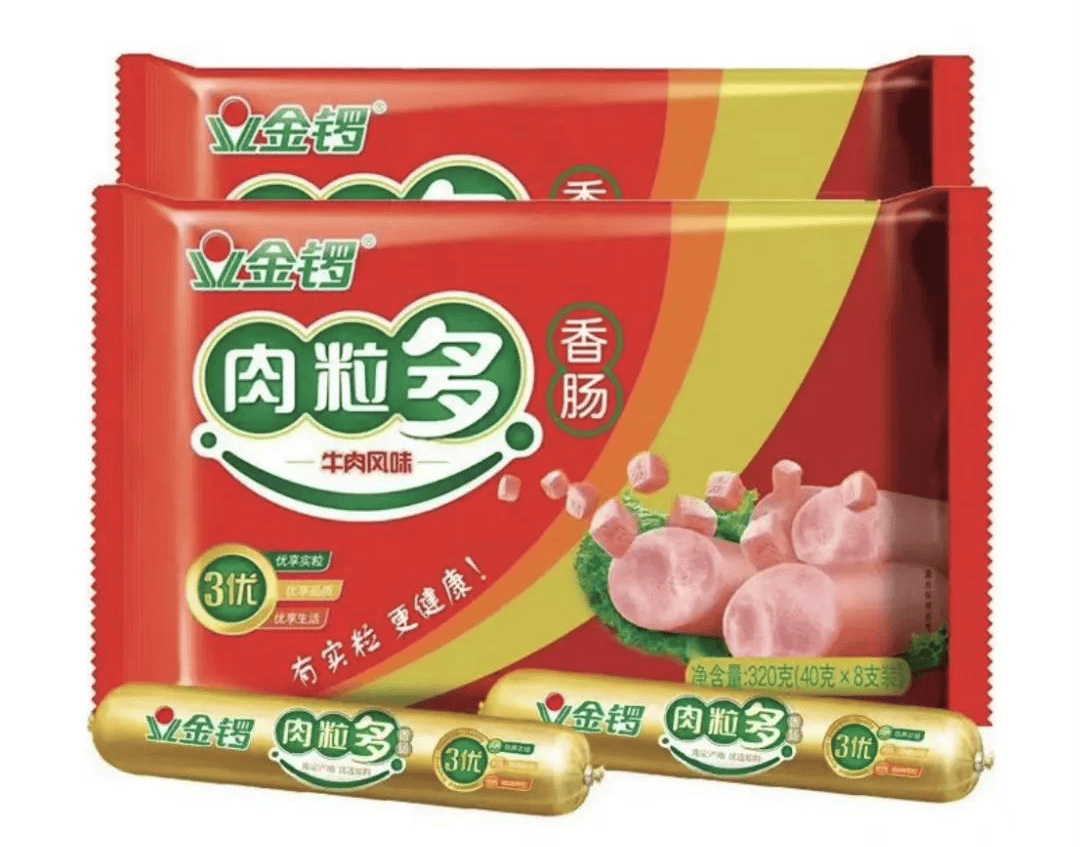
图片来自金锣官方微博
三十多年过去,当年在电视广告里争奇斗艳的品牌,早已走向不同的轨迹。春都逐渐淡出主流市场,雨润、双汇成长为行业巨头,而一直稳居火腿肠市场前列的金锣,如今也传出了易主的消息。
11月11日,据晨哨并购报道,德弘资本拟推进对金锣的收购,交易涉及金额约20亿美元,约合人民币134亿元,由德弘资本联合创始人兼CEO华裕能主导。
据媒体报道,关于这场交易,德弘资本方面对此不予评述,金锣方面则表示相关信息以官方公示为准。有关交易的具体范围、收购比例及最终对价,仍有待进一步确认。
展开全文
一边是曾经与双汇、雨润齐名、年营收超过300亿元的肉制品巨头,一边是收购大润发母公司股权的知名私募股权投资机构,这场百亿级并购传闻,颇值得玩味。
在新消费品牌争相讨好年轻人、零售渠道不断更迭的今天,一根卖了三十多年的火腿肠,为何还能吸引资本开出百亿元的价码?金锣的创始股东为何可能选择在此时出售主业?接连押注传统消费资产的德弘资本,又看到了怎样的生意机会?
金锣的故事,恰好串起了中国食品工业从野蛮生长到精耕细作的三十多年,也折射出一代国民品牌面临的共同命题:当曾经引以为傲的规模与渠道逐渐失去增长红利,品牌一手打下的商业江山,又该如何走向下一个时代?
一根火腿肠,如何撑起308亿商业版图?
中国火腿肠产业的早期故事,离不开河南。
1987年,洛阳肉联厂生产出国产工业化火腿肠,春都由此打开了一个全新的消费市场。彼时,鲜肉的储存和运输条件有限,能够常温保存、拆开即食的火腿肠,很快成为百姓生活中的新鲜事物。
随后,漯河双汇、郑州郑荣等企业相继加入战局。凭借农业资源、交通区位与食品加工基础,河南一度成为国内火腿肠产业最热闹的地方。
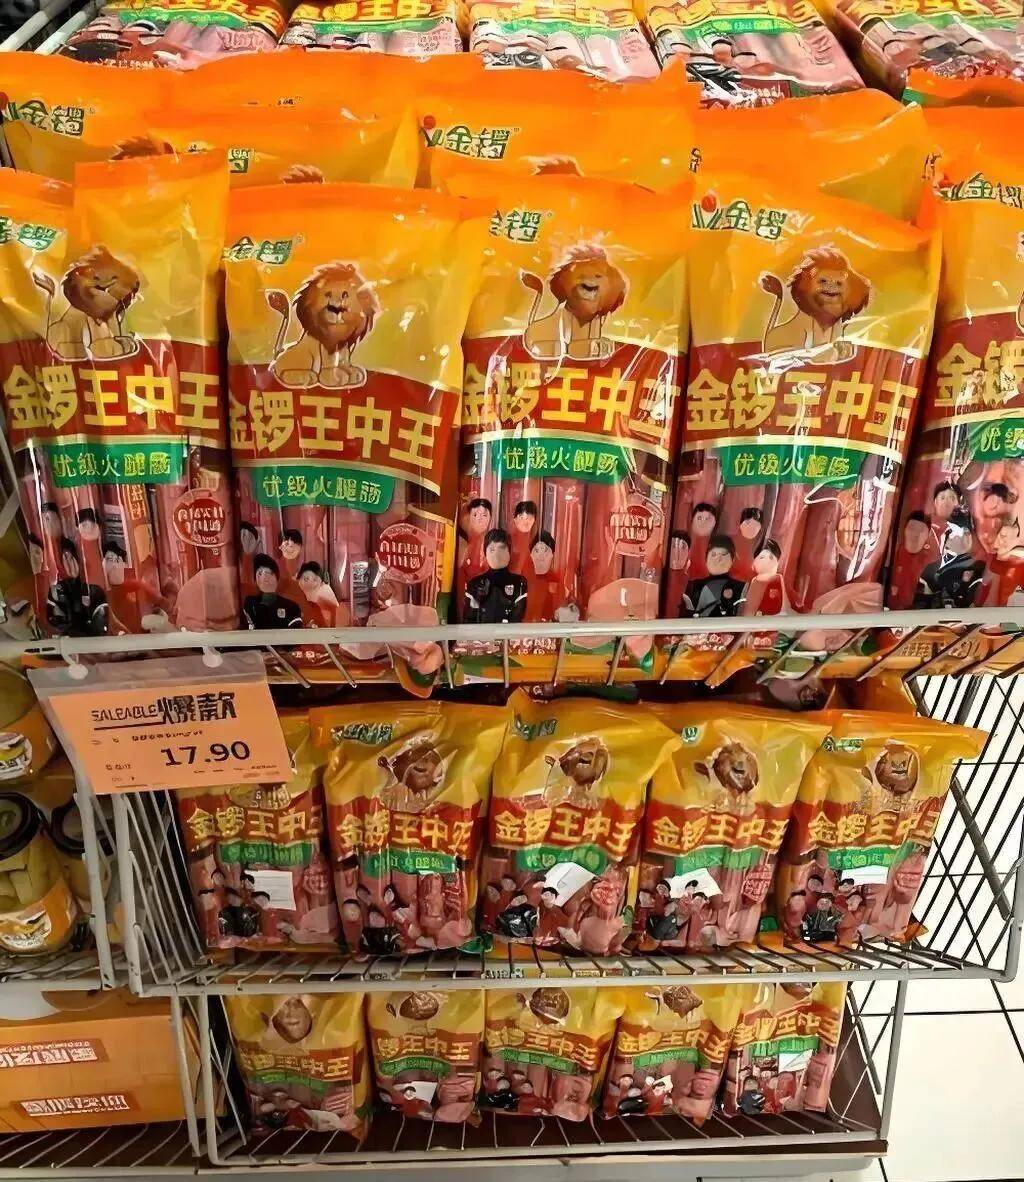
距离河南数百公里的山东临沂,一家乡镇肉类加工厂也在此时起步。
1990年,周连奎、周连良兄弟接手了当地一家经营困难的肉类加工厂。彼时的金锣,生意主要围绕生猪屠宰展开。
传统肉联厂的经营颇为辛苦。一头猪从收购到屠宰,再到分割销售,中间要经过诸多环节,利润却容易被原料价格的波动影响。如何让同样一块猪肉卖出更高的价值,成为周连奎需要思考的问题。
肉制品深加工提供了新的可能。
1993年,周连奎兄弟组建山东金锣股份有限公司,并将扩张的第一批触角伸向河南商丘,通过租赁当地肉联厂扩大生产规模。1994年,金锣进一步引入资本与生产设备,开始布局火腿肠业务。
此时,火腿肠行业已经告别一家独大的局面。春都、双汇等企业在全国市场展开激烈争夺。作为后来者,金锣要从河南同行手中抢到市场,难度可想而知。
不过,金锣赶上了一个足够广阔的增量市场。
上世纪90年代,中国工业化与城镇化进程加快,大批劳动者走出乡村,奔赴沿海工厂和城市建筑工地。伴随着人口流动,方便食品迎来了前所未有的发展机遇。
一桶方便面、一根火腿肠,能满足长途旅行中的温饱需求。
借助工厂扩张、电视广告和经销商网络,金锣逐渐从沂蒙山区走向全国。“比一比,尝一尝,金锣火腿肠”也成为许多人至今都能够脱口而出的广告语。
真正让金锣站稳脚跟的,还有它对产业链的经营。
火腿肠的市场竞争越激烈,企业就越需要在原料采购、生产效率和成本控制上寻找优势。金锣逐渐向上游养殖、屠宰和辅料生产延伸,又通过冷鲜肉专卖店进入下游零售环节,将一门火腿肠生意做得越来越扎实。
2000年前后,金锣开始发展冷鲜肉专卖店,冷鲜肉的连锁化销售,为传统肉类经营带来了新的发展空间。
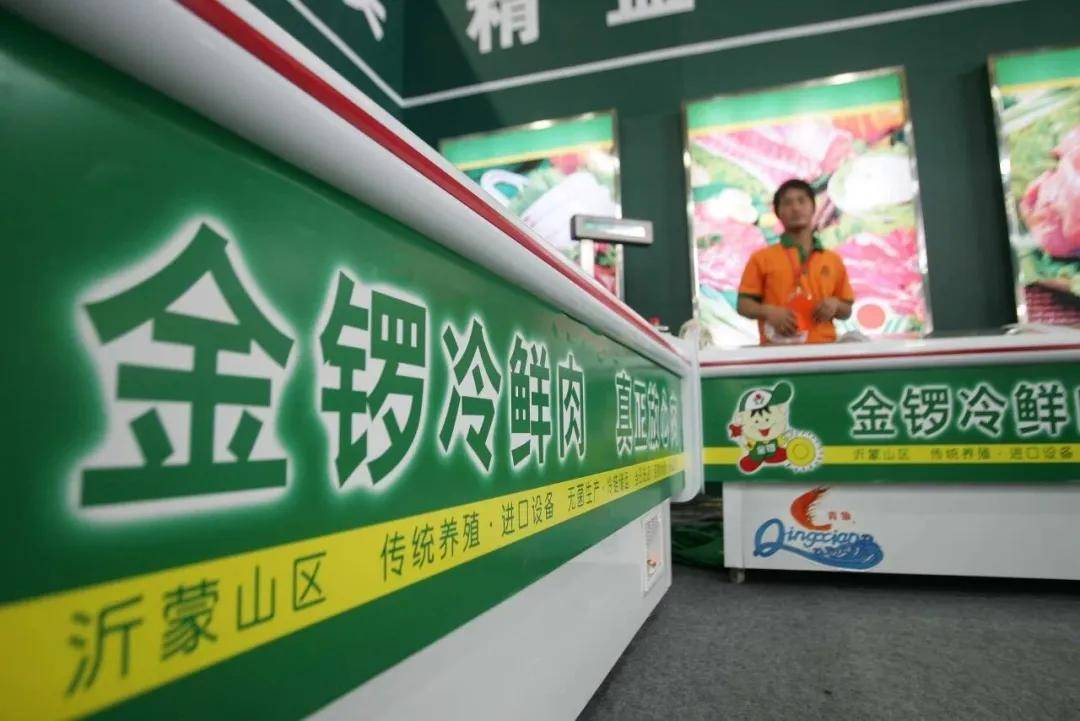
与此同时,金锣也将目光投向了资本市场。
2001年,其上市主体大众食品控股登陆新加坡交易所,次年又在香港联交所挂牌。一家从山东乡镇起步的肉类加工企业,在短短十余年间,完成了从地方工厂到跨境上市企业的跃迁。
不过,这段资本市场之旅并未持续太久。2006年,大众食品退出香港资本市场,2014年又从新加坡交易所摘牌。此后,金锣重新回归非上市企业状态,也逐渐淡出了资本市场的聚光灯。
虽然退出资本市场,但金锣的营收规模并不小。据2026中国民营企业500强榜单,金锣2025年营收308.59亿元,位列第426位,生猪屠宰量居全国第三,仅次于牧原与双汇。
相比之下,老对手双汇则在资本市场上越走越远,并通过跨国并购扩展全球肉类产业版图。曾经在同一根火腿肠上展开较量的两家企业,选择了不同的发展路径。
火腿肠的黄金时代已远去
当金锣从一根火腿肠长成庞大的产业集团之后,那个曾经助它走向全国的消费市场,却渐渐变了模样。
马上赢发布的2026年第二季度方便速食市场回顾显示,在其监测的线下零售渠道中,常温火腿肠市场前五大集团合计占据94.40%的市场份额,双汇、金锣位居前两位。
经过三十多年的市场竞争,火腿肠已经成为一个高度集中的品类。后来者想要从双汇和金锣手中抢走市场,并非易事。但对于坐拥渠道与规模优势的老牌企业而言,眼下更棘手的问题在于,如何让消费者多买一根火腿肠。
过去,消费者在火车上饿了,在办公室来不及吃饭了,或者深夜想给自己加一顿餐,火腿肠往往是最容易获得的食品之一。
如今,一部手机可以解决大多数用餐需求。高铁上能够订餐,写字楼下有便利店,外卖平台上的餐食琳琅满目,即时零售甚至能够把新鲜食材直接送到家门口,消费者围绕便利性展开的选择多了起来。
与此同时,年轻消费者对肉制品的需求也在发生变化。
如今越来越多的食品品牌开始围绕蛋白质含量、肉质口感、配料构成做文章。即食鸡胸肉成为健身人群的常备食品,各式低温烤肠进入便利店和商超。
对于金锣这样的传统食品巨头而言,这恰恰是一件颇为棘手的事情。
过去,企业可以依靠少数几款经典产品,开足马力生产,再通过全国经销网络消化庞大的产能。一款火腿肠能够卖上十几年,生产设备、广告投入和渠道建设的成本,也能够在漫长的销售周期中逐渐摊薄。
今天,消费者的口味更加多元,一款新品从走红到被模仿,可能只需要数月。
值得注意的是,在传出收购消息之前,金锣已经进行了一系列资产调整。
据公开报道,金锣核心运营主体的注册资本从2024年9月的6亿美元,经过数次调整,降至2026年10月的约2.38亿美元。与此同时,部分区域子公司注销,旗下若干牧业公司股权也被转入创始家族二代周颖控制的平台。
但放在交易传闻的背景下,这些变化至少提出了一个值得关注的问题:金锣今后究竟准备保留哪些业务,又将如何重新划定集团的经营边界?
与此同时,金锣创始人之一周连奎的女儿周颖,近年来逐渐走向台前,开始在食品配套产业及相关业务中担任重要角色。
根据相关挂牌资料及媒体报道,周颖参与经营食品添加剂企业艾德森,并在牧业等领域有所布局。这些业务与金锣多年积累的食品工业资源存在联系,但并不完全局限于传统火腿肠业务。
对于一家拥有三十多年历史的民营企业来说,如何让庞大的产业在创始人之后继续高效运转,已经是一道无法回避的题目。
刚买下大润发,资本又盯上了一根火腿肠
当外界还在感慨国民品牌或将易主时,德弘资本的出现,为这场交易增添了另一重商业意味。
成立于2017年的德弘资本,核心团队的投资履历相当丰富。两位联合创始人刘海峰、华裕能均有国际私募股权投资机构KKR的从业经历。蒙牛乳业、中国飞鹤、现代牧业、中粮肉食、圣农发展等知名企业,都曾出现在德弘资本及其团队过往的投资版图中。
2025年初,德弘资本接下了阿里巴巴手中的一笔重要资产。
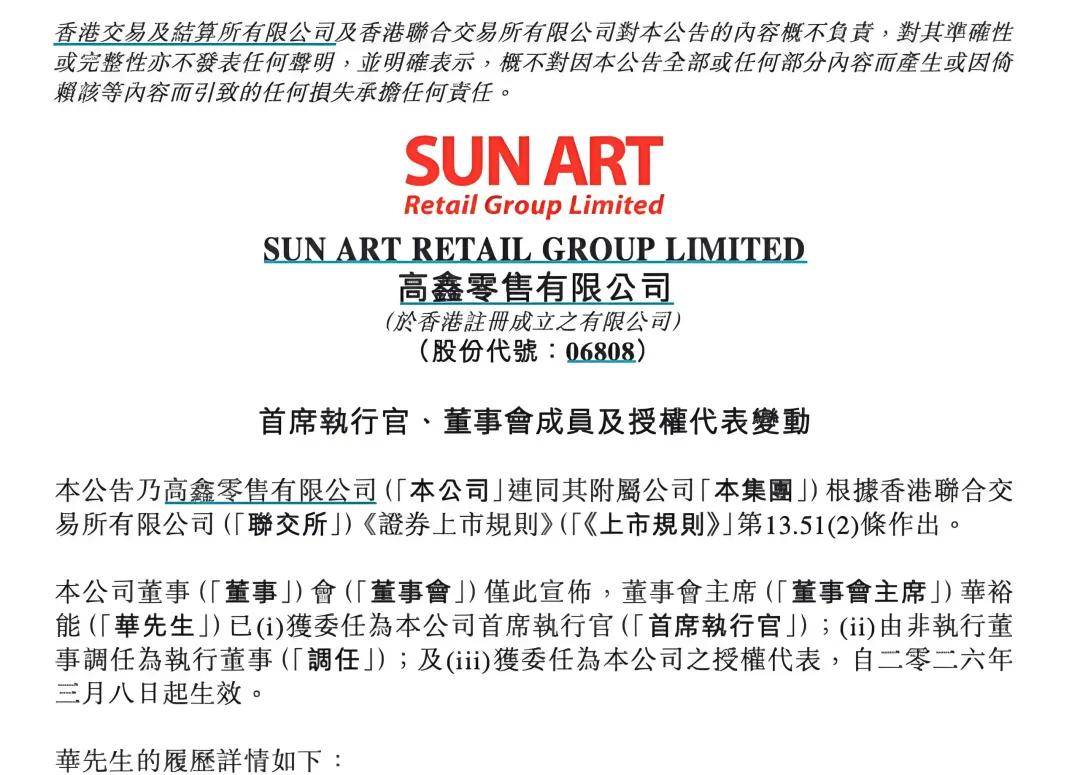
根据阿里巴巴发布的公告,买方与相关卖方达成协议,拟收购高鑫零售合计78.7%的股份,交易最高对价约131.38亿港元。此后,华裕能出任高鑫零售董事会主席,并于2026年3月兼任CEO。
从大润发到金锣,两家企业看似身处不同的行业,却在食品流通领域存在着诸多交集。
大润发手中有门店、货架和消费者,金锣手中有工厂、加工技术及肉类供应链。倘若此次收购最终落地,双方在生鲜采购、自有品牌、肉制品开发等方面,存在着进一步合作的可能。
尤其是在传统商超纷纷向商品力回归的当下,掌握优质食品供应链的价值正在重新显现。
过去,大型商超的竞争优势很大程度上来自门店数量和地理位置。只要掌握足够多的线下流量,就能吸引品牌商入驻,并获得相应的渠道收益。
如今,零售商想要让消费者专程走进自己的门店,需要拿出一些别处买不到,或者在价格与品质上更具竞争力的商品。
这也是为什么近年来,越来越多零售企业开始深入供应链,寻找工厂合作,开发自有品牌。
一旦拥有稳定的肉类加工资源,零售商便有机会在选品、定价、加工规格乃至新品研发等环节获得更大的主动权。而对于金锣来说,大型零售企业对消费需求变化的感知能力,也可能成为其产品研发的补充。
对于私募股权投资机构而言,传统企业的吸引力,未必来自它能够创造多么惊人的营收增速。一个已经拥有成熟生产体系、稳定客户资源和市场地位的企业,如果能够减少经营损耗、优化产品结构,同样有机会创造可观的投资回报。
在消费品牌层出不穷的今天,打造一款网红食品或许比过去容易,但建立一套遍布全国的生产体系、培养成熟的食品加工人才、维护经销商网络,仍然需要漫长的时间。或许资本看中的可能正是这些时间积累下来的东西。
近年来,从国民汽水、老牌餐饮到大型连锁商超,传统消费资产频频进入私募股权机构的视野。成熟企业的经营效率、盈利质量和供应链能力,也逐渐成为衡量投资价值的重要尺度。
如今的消费者也拥有了前所未有的选择权,包括金锣在内的一代国民品牌需要证明的,是在一个不再缺少商品的时代,自己依然拥有被选择的理由。
评论